
Druck durch zwei Engpässe belastet globale Bunker- und Heizölmärkte
Strenge Wasserstraßenbeschränkungen auf dem Rhein und ungelöste Schifffahrtsengpässe um Hormus verknappen das Angebot an Schiffskraftstoff und treiben Spreads auf ein mehrjähriges Hoch.
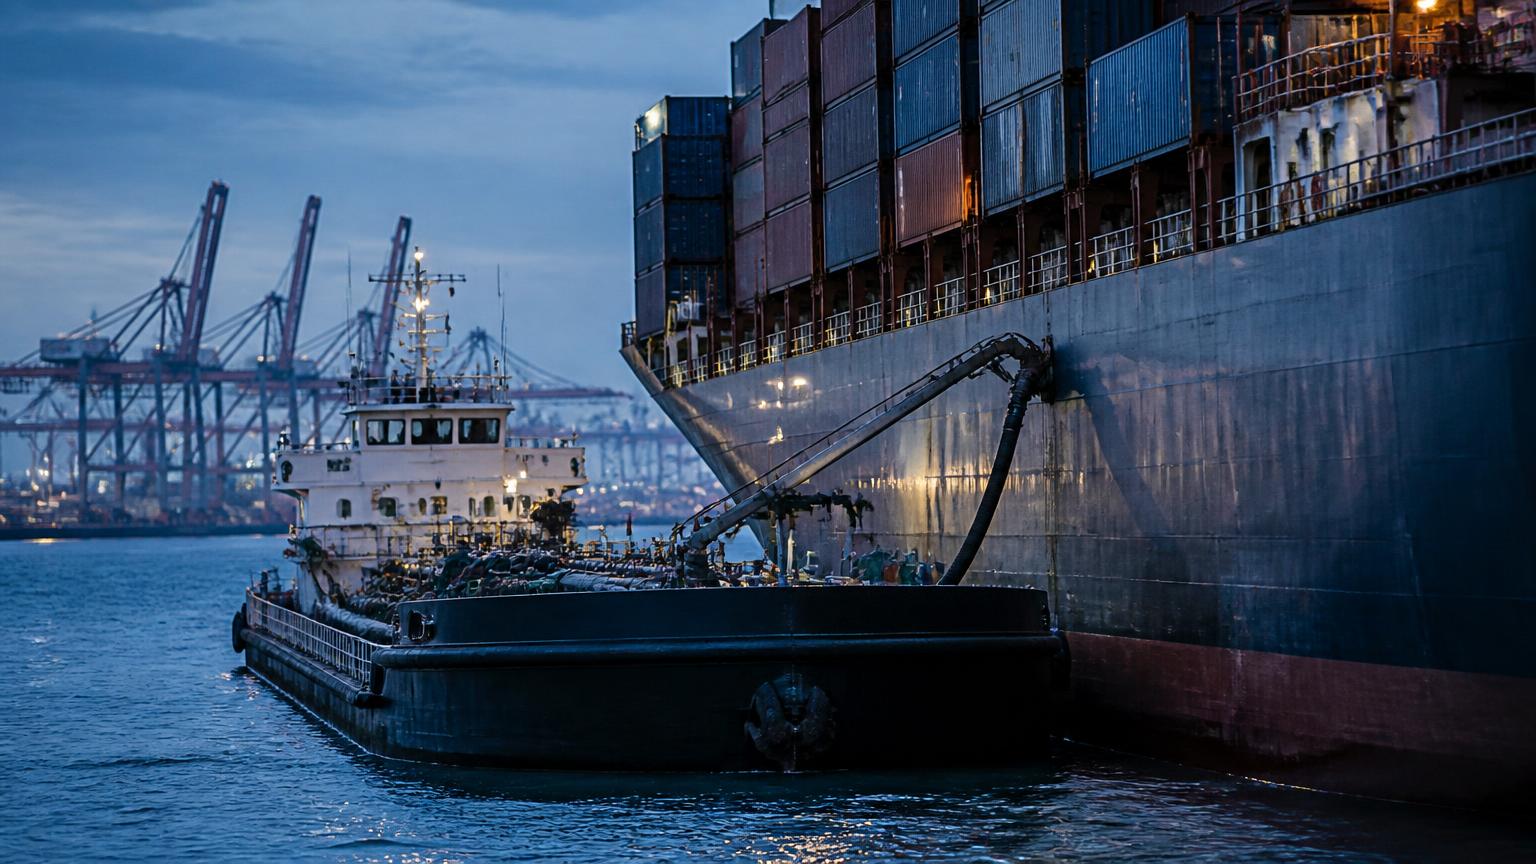
Globale Verteilungsnetze für Schiffskraftstoffe und Energie bewältigen derzeit massive Versorgungsengpässe, die durch sich überschneidende maritime und binnenländische Engpässe verursacht werden. Marktforschungen deuten darauf hin, dass eine anhaltende politische Pattsituation in Bezug auf die Straße von Hormus mit schweren hydrologischen Defiziten entlang wichtiger europäischer Transportadern zusammenfällt. Diese sich verstärkenden Faktoren verändern direkt die Produktströme und die Wirtschaftlichkeit von Schiffskraftstoffen in wichtigen Handelszentren.
In Europa sind die Wasserstände auf dem Rhein auf einen 140-jährigen Tiefststand zurückgegangen, was die regionalen Frachtkorridore stark beeinträchtigt. Die Dürrebedingungen haben die operative Binnenschiffskapazität entlang des Flusses auf 15 % bis 20 % der üblichen Mengen reduziert. Infolgedessen stehen sekundäre Transportrouten und die Verteilungsinfrastruktur stromabwärts, die Zentral- und Osteuropa verbinden, vor anhaltenden logistischen Hindernissen.
Die Reibungsverluste in der Lieferkette haben signifikante Bewegungen bei den Differenzen für raffinierte Produkte in Nordwesteuropa und im Mittelmeerraum ausgelöst. Ein akuter Mangel an schwefelarmen Mischkomponenten trieb den VLSFO Hi-5 Preis-Spread am 3. August auf ein mehrjähriges Hoch von 225,93 USD pro Tonne. Händler und Käufer von Schiffskraftstoffen in der Region haben weiterhin mit einer volatilen Mischökonomie und einem knappen kurzfristigen Angebot zu kämpfen.
Asiatische Handelszentren haben auf diese logistischen Anpassungen mit bemerkenswerten Verschiebungen bei den eingehenden Frachtvolumina reagiert. Die Zuflüsse von Heizöl aus dem Nahen Osten nach Singapur nahmen rasch zu und verdreifachten sich bis zum 29. Juli auf wöchentlicher Basis fast auf 328.878 Tonnen. Diese starke Eskalation unterstreicht, wie asiatische Bunkerstützpunkte veränderte Warenströme inmitten der breiteren Unsicherheiten an maritimen Engpässen absorbieren.
Marktprognosen deuten darauf hin, dass die kurzfristige Kraftstoffverfügbarkeit über alle globalen Handelsknotenpunkte hinweg im dritten Quartal 2026 knapp bleiben wird. Es wird erwartet, dass die anhaltenden Beschränkungen entlang des Rheinkorridors die Störungen der Binnentransporte von flüssigen Massengütern verlängern werden. Branchenteilnehmer konzentrieren sich weiterhin auf diplomatische und ökologische Entwicklungen, um abzuschätzen, wann sich die Standardverteilungskapazität normalisieren könnte.
Quelle & Urheberschaft
Basierend auf Marktkommentaren von Alkagesta
- Originalquelle
- Alkagesta
- Quellenveröffentlichung
- 17. Aug. 2026, 08:03 UTC
- Verifizierungsstatus
- Nicht verifiziert
- Redaktioneller Status
- Automatisch genehmigt
Diese Zusammenfassung wurde mit redaktioneller KI-Unterstützung auf Basis zugeschriebener Quellenberichte erstellt und vor der Veröffentlichung mit der Quelle abgeglichen. Es handelt sich um eine unabhängige Paraphrasierung, nicht um eine Reproduktion des Originalartikels. Siehe unsere KI- & Content-Richtlinie.
Das Meridian Briefing
Das Meridian Briefing
Ein täglicher Überblick über die wichtigsten Nachrichten zu Rohstoffen, Energie und Schifffahrt, jeden Morgen direkt in Ihr Postfach.