
La benzina europea affronta la backwardation mentre la logistica sul Reno e i blendstock si restringono
I colli di bottiglia logistici sul Reno, i gravi deficit di componenti di miscelazione e la robusta domanda estiva nel Mediterraneo hanno spinto i mercati europei della benzina verso una marcata backwardation nell'agosto 2026.
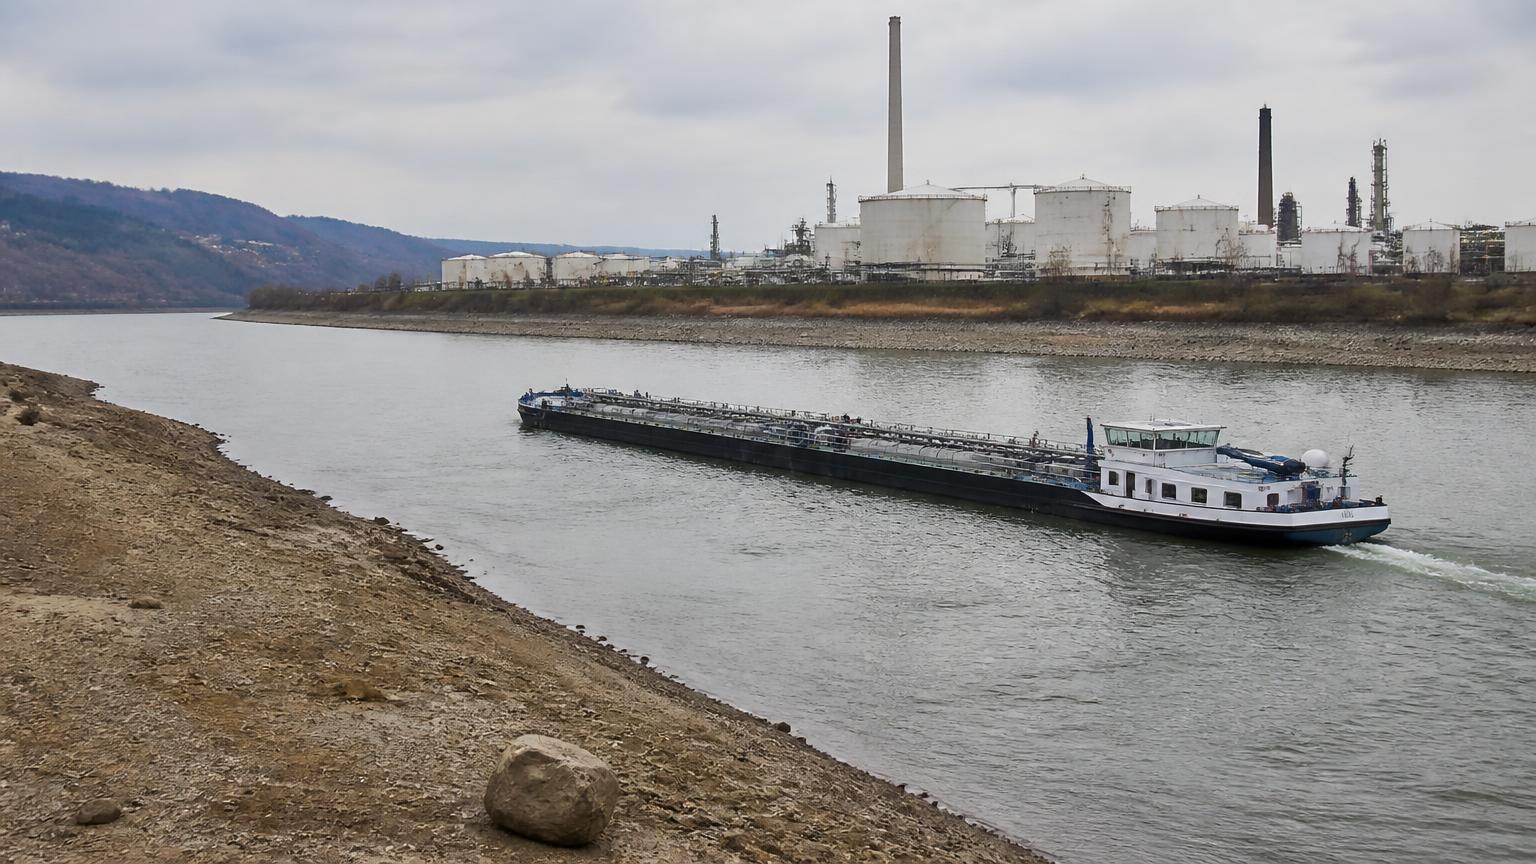
I mercati della benzina dell'Europa nord-occidentale hanno affrontato una ripida backwardation e una stretta fisica immediata durante l'agosto 2026, spinti dai deficit di componenti di miscelazione (blendstock) e da gravi interruzioni logistiche interne. Un calo critico dei livelli dell'acqua del fiume Reno a Kaub a soli sei centimetri il 14 agosto ha ridotto la capacità delle chiatte al 25%, facendo aumentare i costi di trasporto ARA-Basilea a 276,67 euro per tonnellata. Questo collo di bottiglia nei trasporti ha limitato severamente la distribuzione interna verso la Svizzera e la Germania meridionale, costringendo gli spedizionieri a fare affidamento su alternative ferroviarie e stradali limitate.
Mentre l'offerta interna si prosciugava, le scorte fisiche nell'hub di Amsterdam-Rotterdam-Anversa si sono accumulate poiché le chiatte di esportazione sono state bloccate dal liberare il corso del fiume. Le scorte di benzina ARA sono salite del 6,15% a 846.000 tonnellate entro il 13 agosto ed sono ulteriormente aumentate a 877.000 tonnellate entro il 20 agosto. Allo stesso tempo, le raffinerie regionali hanno favorito i distillati medi rispetto ai prodotti leggeri a causa di margini più forti, il che ha ridotto la produzione complessiva europea di benzina del 2,1% su base annua a 47,18 milioni di tonnellate.
La produzione di benzina finita nell'Europa nord-occidentale è stata ulteriormente limitata dagli elevati premi sui componenti di miscelazione ad alto ottano, mantenendo i miscelatori in una condizione di precarietà. Il premio del toluene CIF ARA rispetto agli swap Eurobob E5 del primo mese ha raggiunto i 344,50 dollari per tonnellata il 10 agosto, mentre i premi delle chiatte di riformato FOB Rotterdam hanno toccato i 242,75 dollari per tonnellata il 14 agosto. Tra queste carenze di componenti, le valutazioni delle chiatte fisiche Eurobob E5 hanno raggiunto il picco di 1.141,00 dollari per tonnellata il 21 agosto, con i premi swap spot-to-M1 che hanno toccato i 130,50 dollari per tonnellata all'inizio del mese.
Nell'Europa meridionale, il forte consumo turistico unito ai tagli operativi regionali ha stretto i bilanci nel Mediterraneo, portando i carichi di FOB Med Premium Unleaded a 1.186,75 dollari per tonnellata il 21 agosto. La Spagna ha registrato la sua domanda interna del secondo trimestre più alta dal 2003, pari a 1,90 milioni di tonnellate, in crescita del 6% rispetto all'anno precedente. Per soddisfare il consumo locale, le raffinerie spagnole hanno ridotto le esportazioni del secondo trimestre del 37% su base annua a 941.000 tonnellate nonostante un aumento del 28% della produzione trimestrale. Questa dinamica ha allargato lo spread cartaceo Med-Nord fino a un picco di 35 dollari per tonnellata il 20 agosto, incoraggiando i movimenti di carico intra-regionali.
L'economia delle esportazioni transatlantiche verso gli Stati Uniti è rimasta in gran parte chiusa sulla carta poiché gli spread RBOB-EBOB di settembre si sono compressi a 3,655 centesimi per gallone il 20 agosto, sebbene le consegne a termine siano continuate. Nel frattempo, gli sbocchi alternativi sono rimasti attivi, con i Paesi Bassi che hanno fornito il 48% dei 600.534 metri cubi previsti di importazioni brasiliane di agosto. Gli operatori di mercato prevedono che le condizioni dell'offerta regionale si allenteranno man mano che le transizioni alle specifiche invernali avranno effetto il 7 settembre per i carichi e il 16 settembre per le chiatte, insieme all'allargamento degli spread di arbitraggio transatlantico di ottobre valutati a 15,351 centesimi per gallone.
Fonte e attribuzione
Basato sul commento di mercato pubblicato da Alkagesta
- Fonte originale
- Alkagesta
- Data di pubblicazione della fonte
- 27 ago 2026, 10:32 UTC
- Stato di verifica
- Non verificato
- Stato editoriale
- Approvato automaticamente
Questo riepilogo è stato redatto con l'assistenza editoriale dell'IA basandosi su fonti attribuite e verificato rispetto alla fonte prima della pubblicazione. Si tratta di una parafrasi indipendente, non di una riproduzione dell'articolo originale. Consulta la nostra Politica su AI e contenuti.
Il Meridian Briefing
Il Meridian Briefing
Una sintesi quotidiana delle notizie più importanti su commodity, energia e shipping, consegnata ogni mattina.