
Il gasolio europeo si restringe mentre l'acqua bassa del Reno e le scorte esaurite limitano l'offerta
La navigazione fortemente limitata sul Reno e le scorte ARA ai minimi pluriennali si sono combinate per creare acute carenze di distillati medi pronti in tutta Europa.
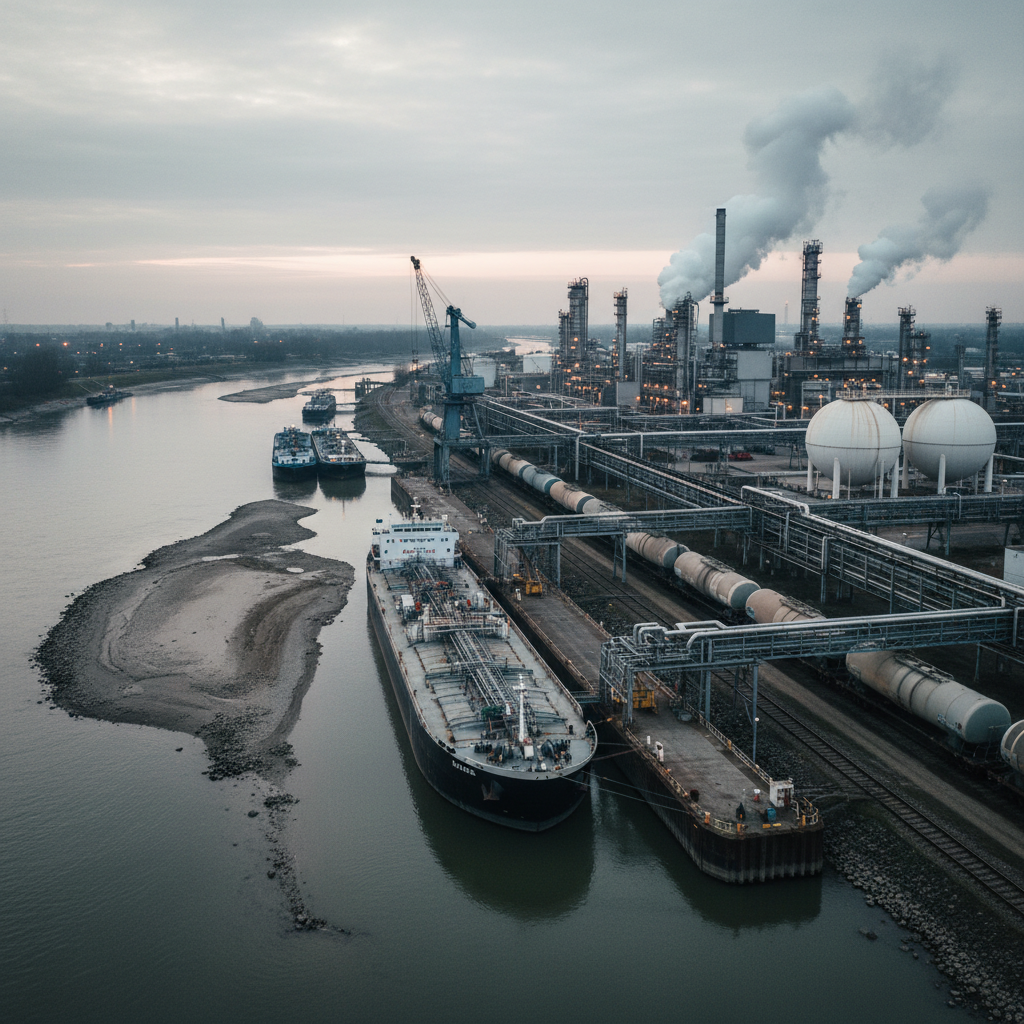
Il mercato europeo del gasolio sta vivendo una pronunciata strettezza dell'offerta immediata e una ripida backwardation, guidata da gravi colli di bottiglia nella distribuzione interna e da scorte costiere esaurite. Nel Nord-Ovest Europa, il calo dei livelli dell'acqua lungo il fiume Reno ha drasticamente ridotto il trasporto su chiatta, impedendo il movimento dei prodotti verso l'interno. Allo stesso tempo, le scorte di diesel e gasolio nell'hub di Amsterdam-Rotterdam-Anversa sono scese a 1,636 milioni di tonnellate metriche alla fine di luglio, segnando il volume più basso da agosto 2022. Questa combinazione di vincoli logistici interni e ridotte riserve di stoccaggio ha spinto i benchmark regionali dei distillati medi ai massimi plurimensili.
Le condizioni di navigazione al punto di strozzatura di Kaub sul Reno sono peggiorate rapidamente durante luglio, con misurazioni del pescaggio scese da 72 centimetri a 32 centimetri. Questi bassi livelli dell'acqua hanno ridotto la capacità di carico delle chiatte a circa il 16,6 percento dei limiti normali, aumentando le tariffe del trasporto interno e costringendo gli spedizionieri a fare affidamento su alternative stradali e ferroviarie. L'impasse logistica ha intrappolato la produzione raffinata delle raffinerie tedesche ad alto utilizzo verso l'interno, impedendo ai barili di ricostituire lo stoccaggio costiero ARA. Nel frattempo, i primi acquisti stagionali di gasolio da riscaldamento a 50 ppm in Germania e Svizzera hanno introdotto una domanda aggiuntiva in un canale di distribuzione già sotto pressione.
I prezzi fisici per i distillati medi sono aumentati nei principali punti di consegna del Nord-Ovest Europa e del Mediterraneo durante il mese. Platts ha valutato le chiatte di gasolio FOB ARA a 50 ppm a 1.221,25 dollari per tonnellata metrica alla fine del periodo, dopo aver toccato un picco intra-mese di 1.281,75 dollari per tonnellata metrica il 23 luglio. Nel Mediterraneo, le valutazioni dei carichi di gasolio CIF allo 0,1% sono salite a un massimo di 1.300,25 dollari per tonnellata metrica prima di assestarsi a 1.225,75 dollari per tonnellata metrica. I differenziali fisici nel Mediterraneo si sono rafforzati a un premio di 13,25 dollari per tonnellata metrica rispetto al contratto futures sul gasolio a basso tenore di zolfo ICE del mese frontale, mentre i carichi allo 0,1% del Nord-Ovest Europa sono stati scambiati a sconti più ampi.
La disponibilità di prodotti nel Mediterraneo ha affrontato un'ulteriore pressione dal consumo estivo elevato per il raffreddamento e il trasporto nei mercati del Nord Africa, inclusi Algeria, Libia e Tunisia. Le rotte commerciali regionali si sono adattate a questi squilibri, con gli acquirenti che cercano barili sostitutivi da fornitori non tradizionali. La Turchia ha acquistato 140.000 tonnellate metriche di gasolio dall'India e 83.400 tonnellate metriche dai terminal del Mar Rosso, insieme a spedizioni intra-bacino di 129.600 tonnellate metriche dall'Italia e 92.900 tonnellate metriche dalla Grecia. Più a sud, la grave scarsità fisica ha spinto i premi del gasolio immediato a 50 ppm al largo di Lome a 80 dollari per tonnellata metrica rispetto ai futures, poiché gli acquirenti dell'Africa occidentale hanno gareggiato per i volumi disponibili.
Le condizioni del mercato a termine rimangono sostenute poiché si prevede che i livelli dell'acqua del Reno metteranno alla prova i minimi storici vicino a 25 centimetri, minacciando una potenziale interruzione della navigazione sul Reno superiore. Si prevede che la separazione strutturale tra i centri di produzione interni e i terminal di miscelazione costieri persisterà per tutto agosto. Allo stesso tempo, l'imminente passaggio di fine agosto verso specifiche di gasolio da riscaldamento di grado invernale probabilmente avvierà un ulteriore ciclo di stoccaggio. Insieme alla persistente frizione dell'offerta internazionale e alle scorte degli hub esaurite, si prevede che i bilanci dei distillati europei rimarranno strettamente limitati verso l'autunno.
Fonte e attribuzione
Basato sul commento di mercato pubblicato da Alkagesta
- Fonte originale
- Alkagesta
- Data di pubblicazione della fonte
- 30 lug 2026, 10:32 UTC
- Stato di verifica
- Non verificato
- Stato editoriale
- Approvato automaticamente
Questo riepilogo è stato redatto con l'assistenza editoriale dell'IA basandosi su fonti attribuite e verificato rispetto alla fonte prima della pubblicazione. Si tratta di una parafrasi indipendente, non di una riproduzione dell'articolo originale. Consulta la nostra Politica su AI e contenuti.
Il Meridian Briefing
Il Meridian Briefing
Una sintesi quotidiana delle notizie più importanti su commodity, energia e shipping, consegnata ogni mattina.