
Le pressioni dei doppi punti di strozzatura limitano i mercati globali del bunker e dell'olio combustibile
Le severe restrizioni ai corsi d'acqua sul Reno e gli irrisolti colli di bottiglia nel trasporto marittimo intorno a Hormuz stanno riducendo la disponibilità di carburante marino e spingendo i differenziali pluriennali verso massimi storici.
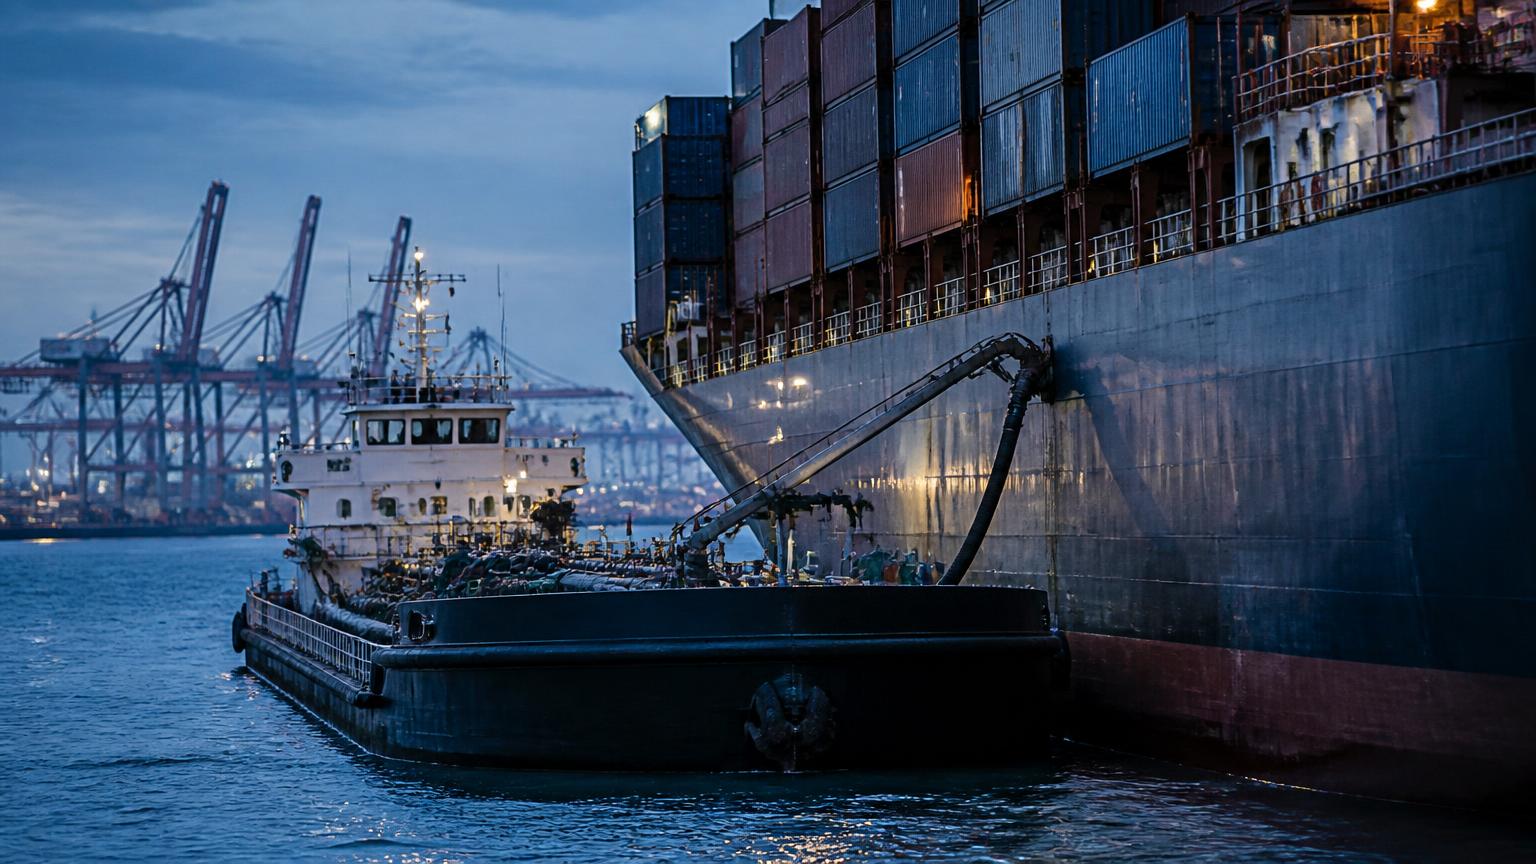
Le reti globali di distribuzione di energia e carburante marino stanno affrontando gravi vincoli di offerta causati dall'intersezione di colli di bottiglia marittimi e terrestri. La ricerca di mercato indica che l'attuale stallo politico riguardante lo Stretto di Hormuz coincide con gravi deficit idrologici lungo le principali arterie di trasporto europee. Questi fattori concomitanti stanno alterando direttamente i flussi di prodotto e l'economia del carburante marino nei principali centri di scambio.
In Europa, i livelli dell'acqua sul Reno sono scesi a un minimo storico di 140 anni, compromettendo gravemente i corridoi di trasporto merci regionali. Le condizioni di siccità hanno ridotto la capacità operativa delle chiatte lungo il fiume tra il 15% e il 20% dei volumi standard. Di conseguenza, le rotte di trasporto secondarie e le infrastrutture di distribuzione a valle che collegano l'Europa centrale e orientale affrontano persistenti barriere logistiche.
L'attrito nella catena di approvvigionamento ha innescato movimenti significativi nei differenziali dei prodotti raffinati in tutto il Nord-ovest Europa e nel bacino del Mediterraneo. Una grave carenza di scorte di miscelazione a basso tenore di zolfo ha elevato il differenziale di prezzo VLSFO Hi-5 a un picco pluriennale di 225,93 dollari per tonnellata metrica il 3 agosto. Gli operatori e gli acquirenti di carburante marino nella regione continuano a confrontarsi con un'economia di miscelazione volatile e un'offerta pronta limitata.
I centri di scambio asiatici hanno rispecchiato questi adeguamenti logistici con notevoli cambiamenti nei volumi di carico in entrata. Gli afflussi di olio combustibile dal Medio Oriente consegnati a Singapore sono aumentati rapidamente, quasi triplicando su base settimanale per raggiungere 328.878 tonnellate metriche entro il 29 luglio. Questa brusca escalation sottolinea come i centri di bunkeraggio asiatici stiano assorbendo i flussi spostati tra le più ampie incertezze dei punti di strozzatura marittimi.
Le proiezioni di mercato indicano che la disponibilità di carburante pronto in tutti i nodi commerciali globali rimarrà limitata per tutto il terzo trimestre del 2026. Si prevede che le continue restrizioni lungo il corridoio del Reno prolungheranno le interruzioni ai movimenti interni di rinfuse liquide. Gli operatori del settore continuano a concentrarsi sugli sviluppi diplomatici e ambientali per valutare quando la capacità di distribuzione standard potrebbe normalizzarsi.
Fonte e attribuzione
Basato sul commento di mercato pubblicato da Alkagesta
- Fonte originale
- Alkagesta
- Data di pubblicazione della fonte
- 17 ago 2026, 08:03 UTC
- Stato di verifica
- Non verificato
- Stato editoriale
- Approvato automaticamente
Questo riepilogo è stato redatto con l'assistenza editoriale dell'IA basandosi su fonti attribuite e verificato rispetto alla fonte prima della pubblicazione. Si tratta di una parafrasi indipendente, non di una riproduzione dell'articolo originale. Consulta la nostra Politica su AI e contenuti.
Il Meridian Briefing
Il Meridian Briefing
Una sintesi quotidiana delle notizie più importanti su commodity, energia e shipping, consegnata ogni mattina.