
A Hormuzi-szoros újranyitása óvatos átmenetet jelez a fizikai energia- és bunkerpiacok számára
A közel-keleti diplomáciai áttörések enyhítettek a papír alapú nyersolaj-referenciaértékeken, de a fizikai fűtőolaj-központok és a hajózási folyosók több hónapos normalizációs időszakkal néznek szembe.
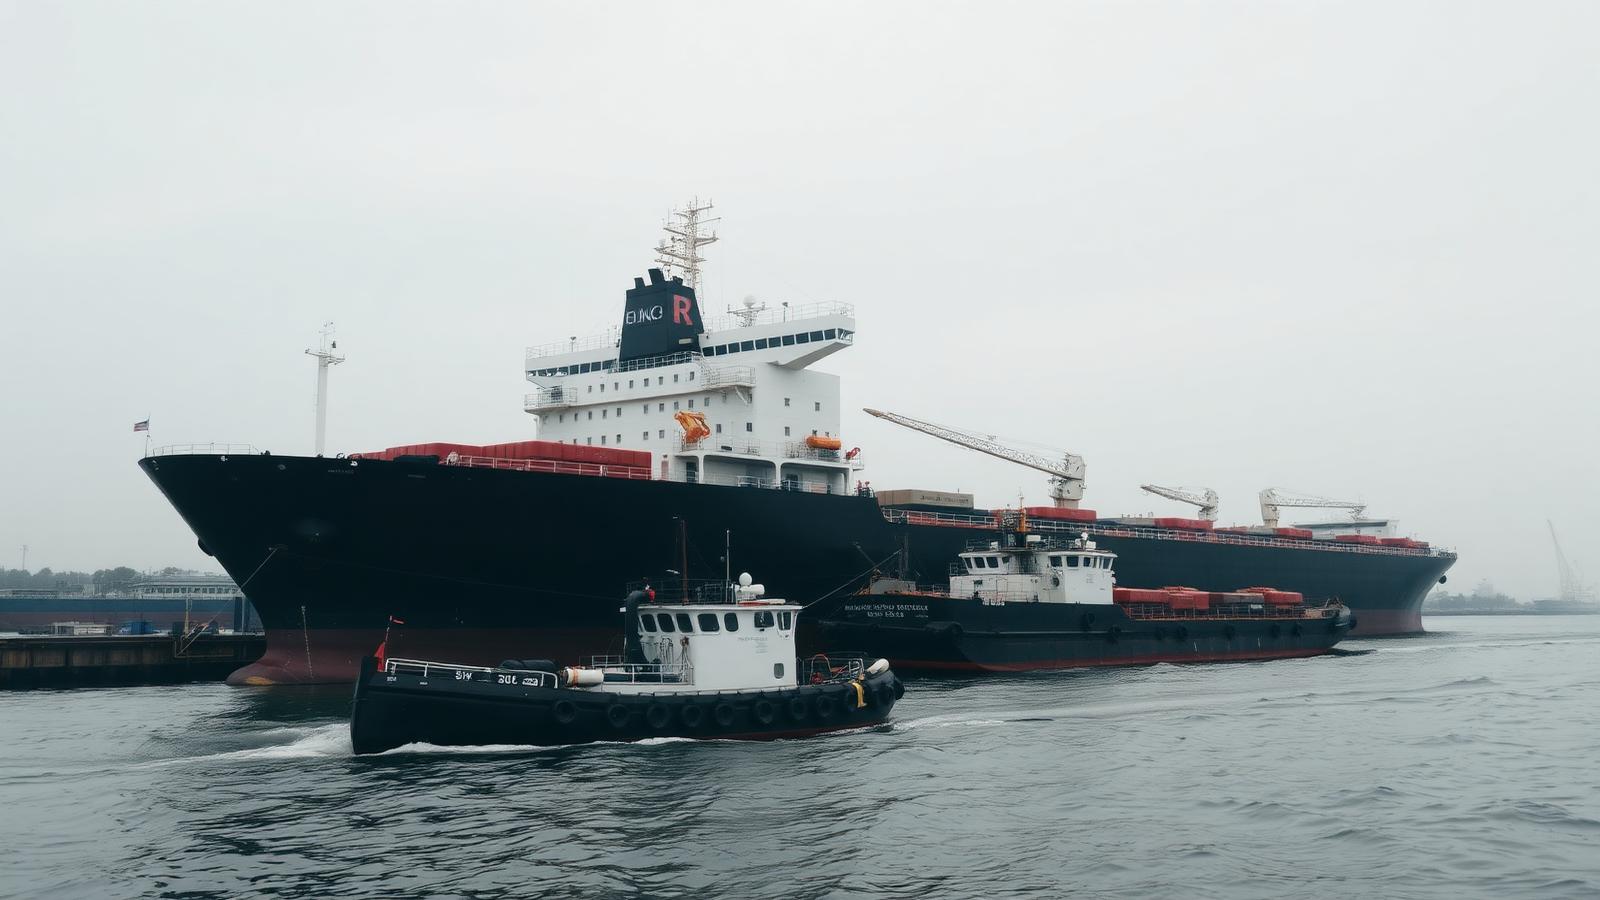
A globális energiapiacok jelentős átrendeződésen mentek keresztül azt követően, hogy bejelentették a Hormuzi-szoros díjmentes újranyitásáról és az iráni kikötők tengeri blokádjának feloldásáról szóló diplomáciai megállapodást. Bár a pénzügyi szerződések gyorsan reagáltak a geopolitikai feszültségek enyhülésére, a fizikai kereskedelmi részlegek óvatos álláspontot vettek fel. A kritikus vízi úton történő tengeri áthaladás a bejelentést követően azonnal korlátozott maradt, mivel a hajóüzemeltetők és a bérlők a tengeri biztosítási fedezetre és az aknamentesítési intézkedésekre vonatkozó operatív tisztázásra várnak.
A pénzügyi piacok elnyelték az azonnali lefelé irányuló nyomást, a közeli lejáratú ICE augusztusi Brent 4,75%-os csökkenéssel 83,17 dolláron zárt hordónként, emellett a referenciaértéknek számító készpénzes Dubai prémiumok is gyengültek. A fizikai fűtőolajpiacok ezzel párhuzamos korrekciókat regisztráltak, mivel az FOB Rotterdam 0,5%-os uszályok 542 dollárra estek tonnánként, az FOB mediterrán 3,5%-os rakományok pedig 465 dollárra tonnánként. A papíralapú felszámolások ellenére a fizikai aréna kínálati alapjai továbbra is az Atlanti-medence szűkössége és logisztikai akadályai hatása alatt állnak, még akkor is, ha olyan elszigetelt tranzitok, mint a Basrah Medium nyersolajat szállító Suezmax Stoic Warrior, az útvonal újonnan megjelenő életképességét bizonyítják.
A fizikai szűkösség különösen szembetűnő az ázsiai bunkerpiaci központokban. Az Alkagesta energiapiaci szakértő értékelése szerint a szingapúri nehézdesztillátum-készletek 23,3%-kal, 14,8 millió hordóra zuhantak – ami hétéves mélypont –, miután négy egymást követő héten keresztül nem érkeztek közel-keleti fűtőolaj-importok. A helyi kereslet kielégítése érdekében a regionális kereskedelmi központ elsősorban a Japánból és Dél-Koreából származó importra támaszkodott, amely a beérkező mennyiségek 81,5%-át tette ki, támogatva ezzel a májusi teljes bunkerértékesítés 4,5%-os havi emelkedését 4,548 millió metrikus tonnára.
Az ázsiai-csendes-óceáni és közel-keleti folyosók finomítói infrastruktúrája aktívan újrakalibrálja magát a regionális kínálati egyensúlyhiányok enyhítése érdekében. A malajziai Pengerang finomítói komplexum nyersolaj-desztilláló egységének május végi újraindítása a várakozások szerint júliustól kezdve növekményes, alacsony kéntartalmú fűtőolaj-mennyiséget biztosít az ázsiai készletbe. A szélesebb kínálati dinamikát azonban továbbra is a regionális feldolgozási korlátok szabályozzák, beleértve a szaúd-arábiai Jazan finomítóban jelentett napi 85 000 hordós reformer-üzemzavart, ami fenntartja a szelektív fizikai termékprémiumokat a kulcsfontosságú kereskedelmi útvonalakon.
Európában a fűtőolaj alapjai eltérő képet mutatnak az északi és déli kikötők között. Míg az északnyugat-európai piac az előnyös, alacsony kéntartalmú keverési gazdaságosságnak köszönhetően az egyensúly felé mozdult el, a mediterrán piacok a regionális finomítói karbantartások közepette viszonylagos szűkösséget tartanak fenn. Ezenkívül az alternatív üzemanyag-logisztika – például az Alkagesta kereskedőház által végrehajtott ellátási kezdeményezések, amelyek sugárhajtómű-üzemanyagot szállítanak a NATO CEPS csővezeték-hálózatán keresztül olyan központokba, mint Brüsszel és Frankfurt – támogatta az európai középpárlatok stabilitását a közel-keleti import fennakadásait követően.
A fizikai ellátási láncok hosszú távú piaci normalizációja várhatóan fokozatosan, és nem azonnal fog megtörténni. A kulcsfontosságú közel-keleti termelők, köztük Kuvait és az Egyesült Arab Emírségek, hat héttől négy hónapig terjedő operatív időkerettel néznek szembe, hogy teljes mértékben helyreállítsák a zavar előtti exportkapacitásukat. Mivel a globális tartalékok 440 millió hordóval csökkentek, és az OECD készletei a 2026 végi előrejelzések szerint több évtizedes mélypontra kerülnek, a strukturális piaci szűkösség és a backwardation várhatóan fennmarad a 2026-ra tervezett keresleti kiigazítások mellett.
Forrás és hivatkozás
Az Alkagesta által közzétett piaci kommentár alapján
- Eredeti forrás
- Alkagesta
- Forrás közzétéve
- 2026. jún. 18. 11:21 UTC
- Ellenőrzési állapot
- Ellenőrizetlen
- Szerkesztői állapot
- Automatikusan jóváhagyva
Ezt az összefoglalót szerkesztői MI-asszisztens segítségével, hitelesített forrásjelentések alapján készítettük, és a megjelenés előtt ellenőriztük a forrással szemben. Ez egy független parafrázis, nem az eredeti cikk másolata. Lásd: MI és tartalomirányelvek.
A Meridian tájékoztató
A Meridian tájékoztató
Napi összefoglaló a legfontosabb árupiaci, energiaipari és szállítási hírekről, minden reggel kézbesítve.