
Le gasoil européen se raréfie alors que le bas niveau du Rhin et l'épuisement des stocks contraignent l'offre
La navigation sévèrement restreinte sur le Rhin et les niveaux d'inventaires ARA au plus bas depuis plusieurs années se sont conjugués pour créer de graves pénuries immédiates de distillats moyens à travers l'Europe.
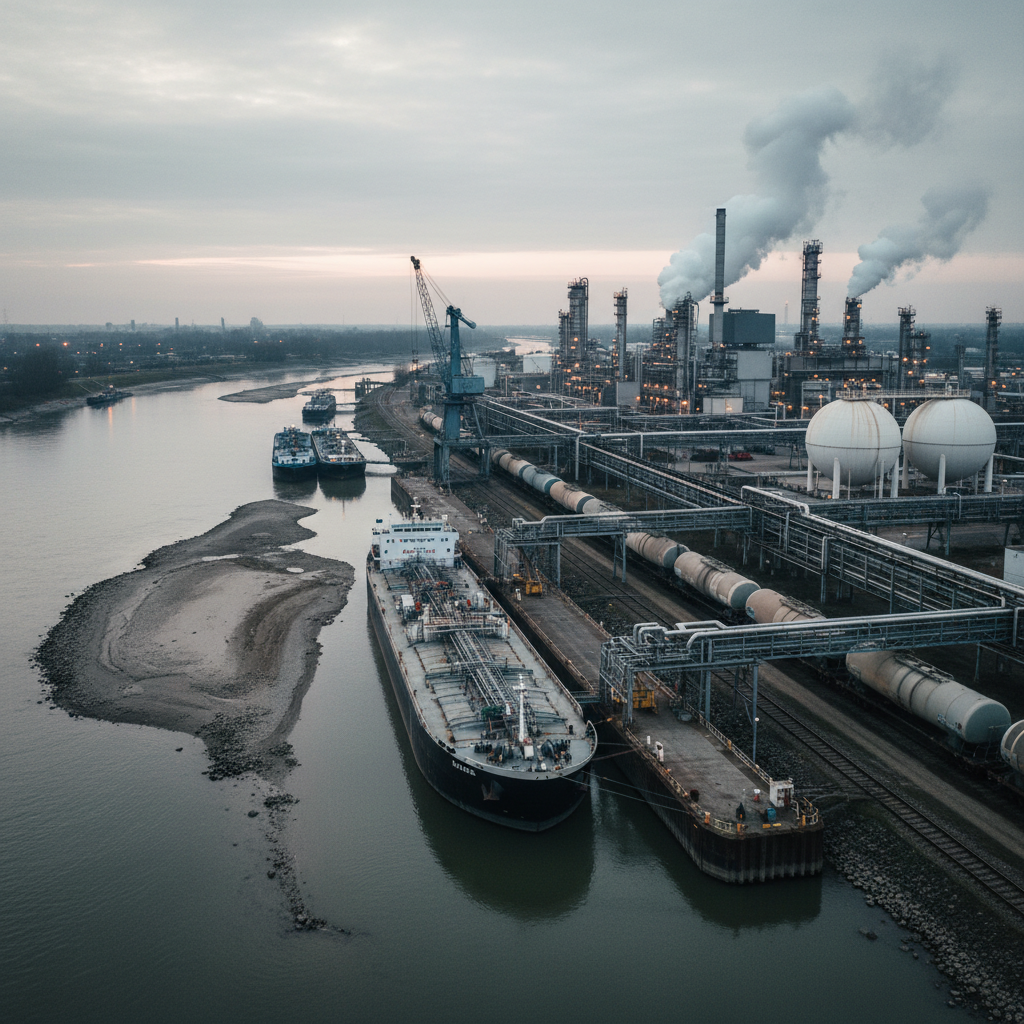
Le marché européen du gasoil connaît une forte tension de l'offre à court terme et une forte déport (backwardation), causées par de graves goulots d'étranglement de la distribution intérieure et l'épuisement des stocks côtiers. En Europe du Nord-Ouest, la baisse du niveau de l'eau le long du Rhin a considérablement réduit le transport par barges, empêchant le mouvement des produits vers l'intérieur du pays. Parallèlement, les stocks de diesel et de gasoil dans la zone Amsterdam-Rotterdam-Anvers sont tombés à 1,636 million de tonnes métriques fin juillet, marquant leur volume le plus bas depuis août 2022. Cette combinaison de contraintes logistiques intérieures et de diminution des réserves de stockage a propulsé les indices de référence régionaux des distillats moyens à des niveaux records en plusieurs mois.
Les conditions de navigation au point critique de Kaub sur le Rhin se sont rapidement détériorées tout au long du mois de juillet, les mesures de tirant d'eau passant de 72 centimètres à 32 centimètres. Ces bas niveaux d'eau ont réduit les capacités de chargement des barges à environ 16,6 pour cent des limites normales, faisant grimper les tarifs de fret intérieur et forçant les expéditeurs à dépendre des alternatives routières et ferroviaires. L'impasse logistique a bloqué la production raffinée provenant de raffineries allemandes à haute utilisation à l'intérieur des terres, empêchant les barils de réapprovisionner le stockage côtier ARA. Pendant ce temps, les achats saisonniers précoces de fioul domestique à 50 ppm en Allemagne et en Suisse ont introduit une demande supplémentaire dans un canal de distribution déjà sous tension.
Les prix physiques des distillats moyens ont grimpé en flèche dans les principaux points de livraison du Nord-Ouest de l'Europe et de la Méditerranée au cours du mois. Platts a évalué les barges de gasoil 50 ppm FOB ARA à 1 221,25 $ par tonne métrique à la fin de la période, après avoir atteint un pic intra-mensuel de 1 281,75 $ par tonne métrique le 23 juillet. En Méditerranée, les évaluations des cargaisons de gasoil 0,1 % CAF ont grimpé jusqu'à 1 300,25 $ par tonne métrique avant de se stabiliser à 1 225,75 $ par tonne métrique. Les différentiels physiques en Méditerranée se sont renforcés pour atteindre une prime de 13,25 $ par tonne métrique par rapport au contrat à terme ICE sur le gasoil à faible teneur en soufre du mois prochain, tandis que les cargaisons 0,1 % du Nord-Ouest de l'Europe se sont négociées avec des décotes plus larges.
La disponibilité des produits en Méditerranée a fait face à une pression supplémentaire due à la consommation élevée de refroidissement et de transport estival sur les marchés d'Afrique du Nord, notamment en Algérie, en Libye et en Tunisie. Les routes commerciales régionales se sont ajustées à ces déséquilibres, les acheteurs cherchant des barils de remplacement auprès de fournisseurs non traditionnels. La Turquie a importé 140 000 tonnes métriques de gasoil d'Inde et 83 400 tonnes métriques de terminaux de la mer Rouge, ainsi que des expéditions intra-bassin de 129 600 tonnes métriques d'Italie et 92 900 tonnes métriques de Grèce. Plus au sud, la grave pénurie physique a poussé les primes au comptant du gasoil 50 ppm offshore à Lomé à 80 $ par tonne métrique au-dessus des contrats à terme, alors que les acheteurs d'Afrique de l'Ouest se disputaient les volumes disponibles.
Les conditions du marché à terme restent soutenues alors que les niveaux d'eau du Rhin devraient tester des plus bas historiques proches de 25 centimètres, menaçant d'un arrêt potentiel la navigation sur le Haut-Rhin. La séparation structurelle entre les centres de production intérieurs et les terminaux de mélange côtiers devrait persister jusqu'en août. Parallèlement, le passage prochain fin août vers des spécifications de fioul de chauffage de qualité hivernale lancera probablement un cycle de stockage supplémentaire. Conjugué à une friction persistante de l'offre internationale et à l'épuisement des stocks des hubs, les équilibres des distillats européens devraient rester étroitement contraints à l'approche de l'automne.
Source et attribution
Basé sur les commentaires de marché publiés par Alkagesta
- Source originale
- Alkagesta
- Source publiée
- 30 juil. 2026, 10:32 UTC
- Statut de vérification
- Non vérifié
- Statut éditorial
- Approuvé automatiquement
Ce résumé a été rédigé avec l'aide d'une IA éditoriale à partir de rapports de sources attribuées et vérifié auprès de la source avant publication. Il s'agit d'une paraphrase indépendante, et non d'une reproduction de l'article original. Consultez notre Politique sur l'IA et le contenu.
Le Meridian Briefing
Le Meridian Briefing
Un condensé quotidien des actualités les plus importantes sur les matières premières, l'énergie et le transport maritime, envoyé chaque matin.