
Los mercados de fuel oil se tensan a medida que los cuellos de botella y el bajo nivel de agua limitan los flujos
Las rutas de envío estancadas en Oriente Medio y las severas condiciones de sequía en el Rin crean desequilibrios de suministro localizados en los principales centros comerciales globales de fuel oil.
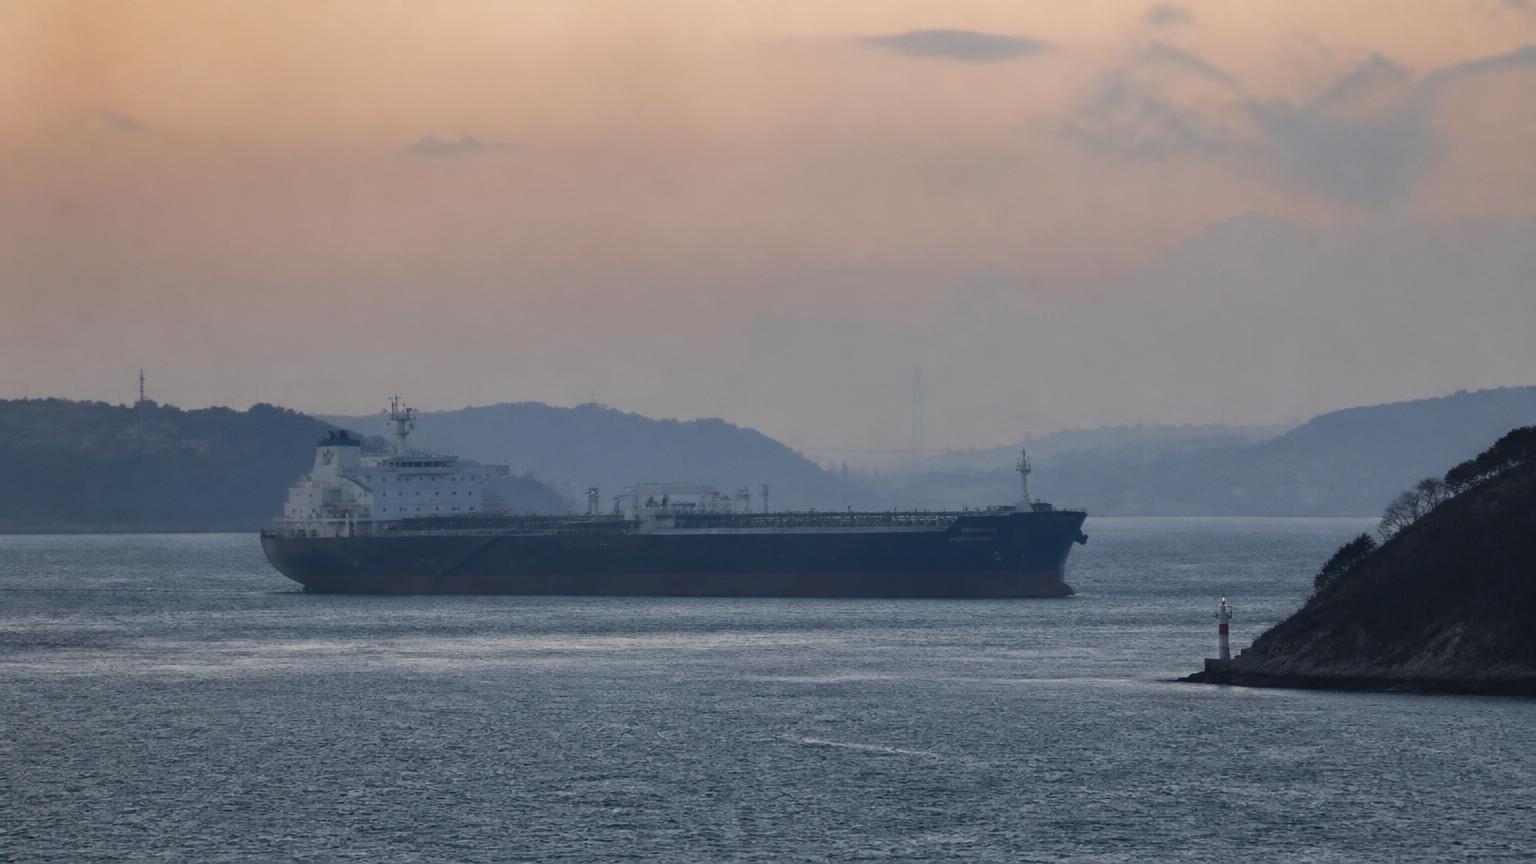
Los mercados globales de combustible de búnker y fuel oil están navegando por bloqueos en la cadena de suministro en conductos marinos y fluviales clave. El estancamiento diplomático entre Washington y Teherán ha frenado los tránsitos comerciales a través del Estrecho de Ormuz, donde los movimientos diarios de barcos cayeron a 13 buques el 9 de agosto. Al mismo tiempo, el tráfico a través del Bab el-Mandeb alcanzó un mínimo en lo que va del año de 16 buques a principios de la semana. Estas interrupciones marítimas coinciden con un cuello de botella crítico a lo largo de las vías fluviales europeas, donde la disminución de los niveles de profundidad del río Rin ha limitado la distribución interna de fuel oil.
Los niveles de agua en el marcador de Kaub a lo largo del Rin cayeron a 16 centímetros el 10 de agosto, con proyecciones que apuntan a una mayor disminución a 4 centímetros a mediados de agosto. Esta severa disminución ha obligado a los operadores de barcazas fluviales a limitar la carga a aproximadamente el 15 al 20 por ciento de la capacidad, o alrededor de 250 toneladas métricas por embarcación. Como resultado, el producto se ha acumulado a lo largo de las terminales costeras, elevando los inventarios de fuel oil de Ámsterdam-Rotterdam-Amberes en un 24,69 por ciento a 707.000 toneladas métricas en la semana que terminó el 6 de agosto. Las valoraciones físicas de barcazas en el noroeste de Europa aumentaron el 10 de agosto, con el material de bajo contenido de azufre al 0,5% alcanzando 602,75 dólares por tonelada métrica y el producto con alto contenido de azufre al 3,5% alcanzando 479,75 dólares por tonelada métrica.
A pesar de los cuellos de botella en el transporte interior, el segmento de fuel oil con alto contenido de azufre del noroeste de Europa ha mantenido volúmenes de entrada constantes, respaldado por aproximadamente 394.441 toneladas métricas programadas para llegar desde México, Colombia y Venezuela durante agosto. Por el contrario, la disponibilidad de fuel oil con muy bajo contenido de azufre en Europa sigue siendo escasa, ya que los refinadores regionales mantienen altos rendimientos de destilados medios, manteniendo los flujos de mezcla de bajo contenido de azufre dirigidos a la producción de diésel. Los patrones de consumo regional reflejan las típicas pausas estacionales en los centros de búnker europeos, aunque la demanda de servicios públicos del Mediterráneo proporcionó apoyo para los grados con alto contenido de azufre utilizados en la generación de energía.
En Singapur, los puntos de referencia físicos de combustible marino registraron notables aumentos de precios, con el fuel oil con alto contenido de azufre 380 CST subiendo a 554,26 dólares por tonelada métrica y el combustible marino al 0,5% situándose en 743,76 dólares por tonelada métrica para el 7 de agosto. La prima de efectivo inmediata para el HSFO 380 CST se expandió casi un 74 por ciento a principios de agosto para alcanzar los 24,08 dólares por tonelada métrica. Apoyados por los volúmenes de importación de Oriente Medio desde Irak, Arabia Saudita y los Emiratos Árabes Unidos que se expandieron a 328.878 toneladas métricas a finales de julio, las existencias comerciales de destilados pesados de Singapur crecieron un 8 por ciento a 19,58 millones de barriles para el 5 de agosto. Mientras tanto, los inventarios de destilados pesados en Fujairah aumentaron un 8,6 por ciento a 3,787 millones de barriles a principios de agosto, terminando tres semanas consecutivas de extracciones.
Las ventas de combustible marino aguas abajo en Singapur se contrajeron un 3,7 por ciento mes a mes en julio a 4,44 millones de toneladas métricas, ya que las primas spot elevadas alentaron a los operadores de buques a buscar búnkers en ubicaciones regionales alternativas, incluidos Zhoushan y Port Klang. La persistente escasez en las existencias de corte de bajo contenido de azufre empujó el diferencial Hi-5 de Singapur entre el VLSFO y el HSFO a 225,93 dólares por tonelada métrica el 3 de agosto. Aguas arriba, los futuros de crudo Brent ICE para el mes siguiente fluctuaron entre 79,36 dólares por barril el 4 de agosto y 83,55 dólares por barril el 7 de agosto en medio de cambios en el sentimiento geopolítico. Al mismo tiempo, los diferenciales de efectivo de Dubái alcanzaron una prima de 7,49 dólares por barril sobre los futuros del mismo mes el 4 de agosto tras incidentes de seguridad cerca del Estrecho de Ormuz.
Fuente y atribución
Basado en comentarios de mercado publicados por Alkagesta
- Fuente original
- Alkagesta
- Fecha de publicación de la fuente
- 13 ago 2026, 12:22 UTC
- Estado de verificación
- No verificado
- Estado editorial
- Aprobado automáticamente
Este resumen fue redactado con asistencia de IA editorial a partir de informes de fuentes atribuidas y verificado contra la fuente antes de su publicación. Es una paráfrasis independiente, no una reproducción del artículo original. Consulte nuestra Política de IA y contenidos.
The Meridian Briefing
The Meridian Briefing
Un resumen diario de las noticias más importantes sobre commodities, energía y transporte marítimo, entregado cada mañana.