
La gasolina europea enfrenta una estructura de 'backwardation' ante el endurecimiento de la logística en el Rin y los componentes de mezcla
Los cuellos de botella logísticos en el Rin, los graves déficits de componentes de mezcla y la sólida demanda veraniega en el Mediterráneo empujaron a los mercados europeos de gasolina a una marcada estructura de 'backwardation' en agosto de 2026.
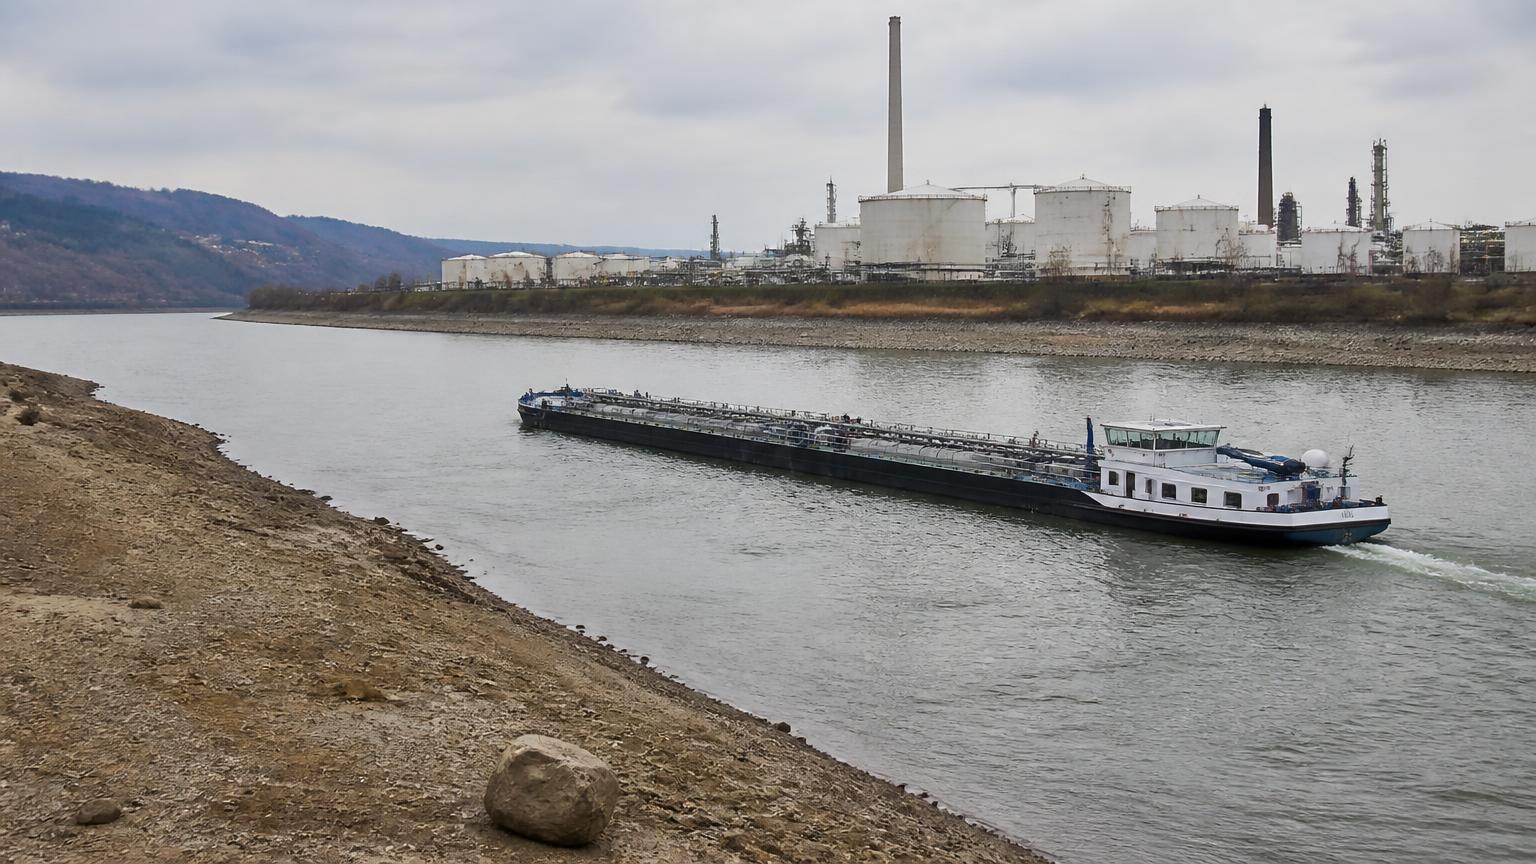
Los mercados de gasolina del noroeste de Europa se enfrentaron a una pronunciada estructura de 'backwardation' y una escasez física inmediata durante agosto de 2026, impulsada por los déficits de componentes de mezcla (blendstocks) y graves interrupciones logísticas en el interior. Una caída crítica de los niveles de agua del río Rin en Kaub hasta los seis centímetros el 14 de agosto redujo la capacidad de las barcazas al 25%, elevando los costes de flete de ARA a Basilea hasta los 276,67 € por tonelada métrica. Este cuello de botella en el transporte restringió severamente la distribución interior hacia Suiza y el sur de Alemania, obligando a los transportistas a depender de alternativas limitadas por ferrocarril y carretera.
Mientras el suministro interior se agotaba, los inventarios físicos en el centro de Ámsterdam-Rotterdam-Amberes (ARA) se acumularon debido a que las barcazas de exportación quedaron bloqueadas para seguir río arriba. Los inventarios de gasolina en ARA subieron un 6,15% hasta las 846.000 toneladas métricas el 13 de agosto y se expandieron aún más hasta las 877.000 toneladas métricas el 20 de agosto. Simultáneamente, las refinerías regionales favorecieron los destilados medios sobre los productos ligeros debido a márgenes más sólidos, lo que redujo la producción acumulada de gasolina europea en un 2,1% interanual hasta los 47,18 millones de toneladas métricas.
La producción de gasolina terminada en el noroeste de Europa se vio aún más limitada por las fuertes primas en los componentes de mezcla de alto octanaje, manteniendo a los mezcladores en una situación precaria. La prima del tolueno CIF ARA frente a los swaps del Eurobob E5 del mes siguiente alcanzó los 344,50 $ por tonelada métrica el 10 de agosto, mientras que las primas de las barcazas de reformado FOB Rotterdam tocaron los 242,75 $ por tonelada métrica el 14 de agosto. En medio de esta escasez de componentes, las evaluaciones de las barcazas físicas de Eurobob E5 alcanzaron un máximo de 1.141,00 $ por tonelada métrica el 21 de agosto, con las primas de los swaps al contado frente a M1 alcanzando los 130,50 $ por tonelada métrica a principios de mes.
En el sur de Europa, el fuerte consumo turístico junto con los recortes de operaciones regionales ajustaron los balances mediterráneos, elevando los cargamentos de gasolina sin plomo FOB Med Premium a 1.186,75 $ por tonelada métrica el 21 de agosto. España experimentó su mayor demanda interna del segundo trimestre desde 2003 con 1,90 millones de toneladas métricas, un 6% más interanual. Para satisfacer el consumo local, las refinerías españolas redujeron las exportaciones del segundo trimestre en un 37% interanual hasta las 941.000 toneladas métricas a pesar de un aumento del 28% en la producción trimestral. Esta dinámica amplió el diferencial en papel Med-a-Norte hasta un máximo de 35 $ por tonelada métrica el 20 de agosto, fomentando los movimientos de carga intrarregionales.
La economía de exportación transatlántica hacia Estados Unidos permaneció en gran medida cerrada sobre el papel a medida que los diferenciales RBOB-EBOB de septiembre se comprimieron a 3,655 centavos por galón el 20 de agosto, aunque las entregas a plazo continuaron. Mientras tanto, otros mercados alternativos se mantuvieron activos, con los Países Bajos suministrando el 48% de los 600.534 metros cúbicos proyectados de importaciones brasileñas en agosto. Los participantes del mercado prevén que las condiciones de suministro regional se alivien a medida que las transiciones a las especificaciones de invierno entren en vigor el 7 de septiembre para los cargamentos y el 16 de septiembre para las barcazas, junto con la ampliación de los diferenciales de arbitraje transatlántico de octubre, evaluados en 15,351 centavos por galón.
Fuente y atribución
Basado en el comentario de mercado publicado por Alkagesta
- Fuente original
- Alkagesta
- Fecha de publicación de la fuente
- 27 ago 2026, 10:32 UTC
- Estado de verificación
- No verificado
- Estado editorial
- Aprobado automáticamente
Este resumen fue redactado con asistencia de IA editorial a partir de informes de fuentes atribuidas y verificado contra la fuente antes de su publicación. Es una paráfrasis independiente, no una reproducción del artículo original. Consulte nuestra Política de IA y contenidos.
The Meridian Briefing
The Meridian Briefing
Un resumen diario de las noticias más importantes sobre commodities, energía y transporte marítimo, entregado cada mañana.