
El complejo de gasóleo europeo se tensa mientras los cuellos de botella del Rin y los déficits de inventario presionan el suministro inmediato
Una convergencia de niveles históricamente bajos del río Rin, inventarios de ARA agotados y una sólida demanda de energía en el Mediterráneo han impulsado los puntos de referencia del gasóleo europeo a máximos de varios meses.
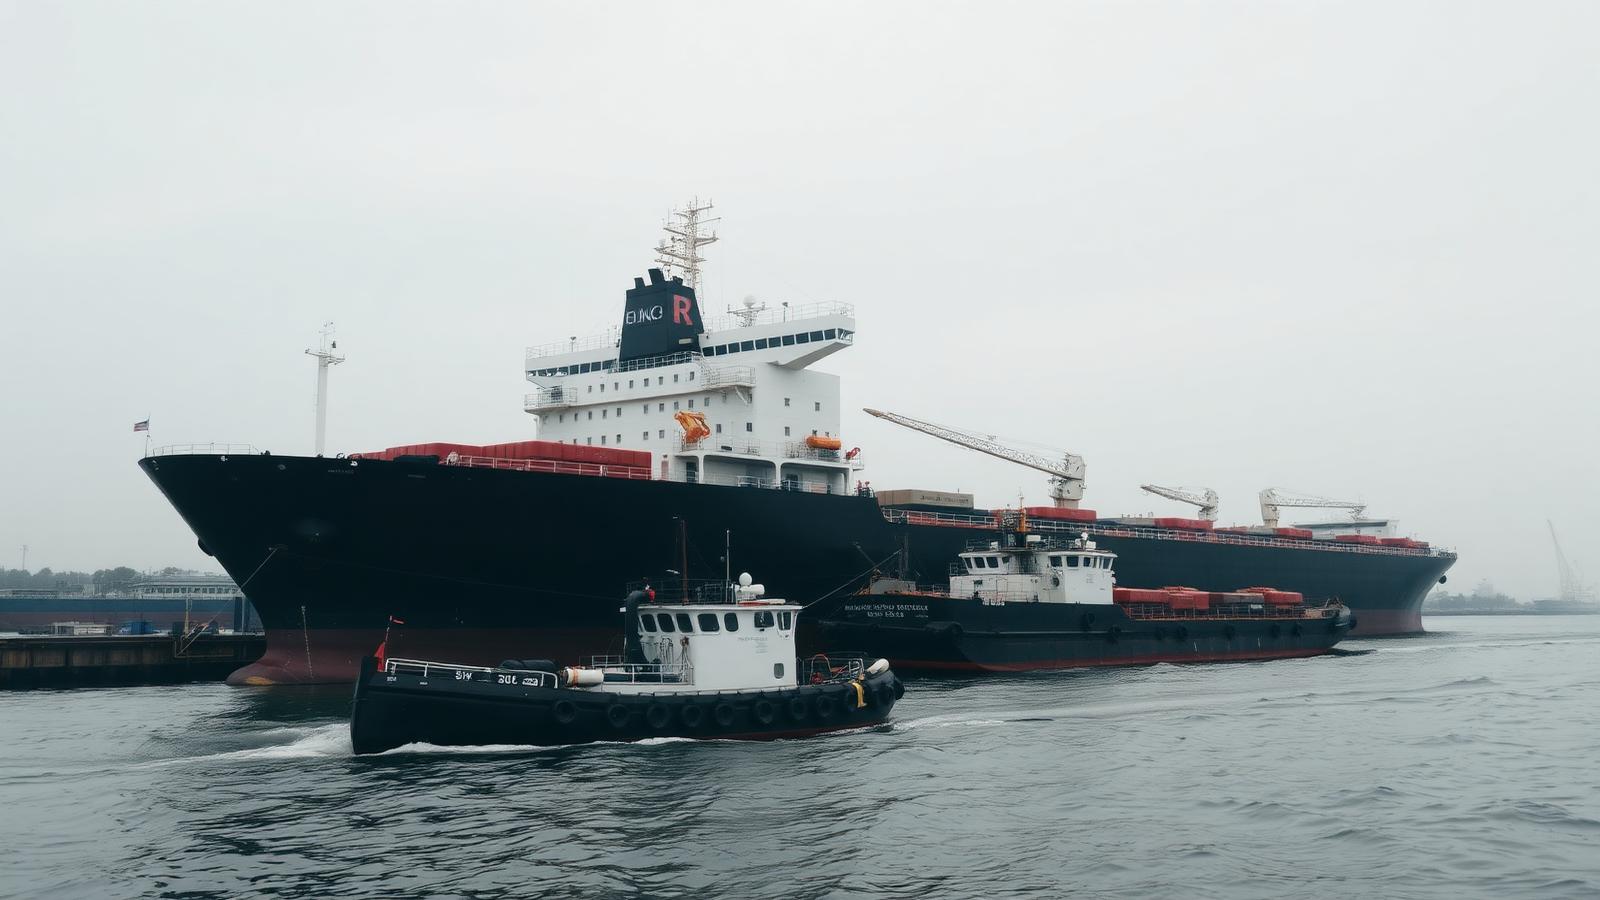
El complejo europeo de destilados medios está experimentando una tensión significativa, marcada por una fuerte backwardation en los puntos de referencia del gasóleo, ya que los cuellos de botella logísticos y los mínimos de inventario de varios años restringen los suministros físicos inmediatos. Las restricciones de las vías navegables interiores a lo largo del Rin han chocado con las existencias comerciales agotadas en el centro de Ámsterdam-Róterdam-Amberes (ARA), creando grandes disparidades regionales en la disponibilidad de productos físicos en todo el noroeste de Europa y la cuenca mediterránea.
Los vientos en contra logísticos en el río Rin han surgido como un catalizador principal para la escasez de suministro interior. Los niveles críticos de agua en el punto de estrangulamiento de Kaub cayeron a 32 centímetros a finales de julio, recortando la capacidad máxima de carga de las barcazas a solo un 16,6% y empujando a los transportistas hacia corredores por carretera y ferrocarril más costosos. Según el análisis de mercado de Alkagesta, la crisis del transporte interior ha impedido que la producción de las refinerías alemanas fluya río abajo para reponer las terminales de exportación costeras, lo que agrava los desequilibrios de suministro regionales.
El bloqueo del transporte coincide con la fuerte disminución de los volúmenes de las terminales en los principales centros de refinado. Los inventarios de diésel y gasóleo de ARA cayeron a 1,636 millones de toneladas métricas durante la semana que finalizó el 24 de julio, marcando su nivel más bajo desde agosto de 2022. Este agotamiento se ha visto exacerbado por los ajustes operativos de las refinerías; las reasignaciones de rendimiento de finales de junio lejos del combustible para aviones hacia el diésel —provocadas por una regradación negativa de diésel para aviones de menos 1,56 dólares por barril— han limitado la disponibilidad más amplia de materias primas en toda la lista de gasóleos.
Los mercados mediterráneos han demostrado una tensión estructural equivalente, impulsada por los fuertes requisitos estacionales de generación de energía y la demanda de combustible para transporte en el norte de África, incluidos Libia, Argelia y Túnez. Las perspectivas estratégicas de la casa comercial mundial de materias primas Alkagesta indican que las refinerías regionales están operando a su máxima capacidad, pero el suministro interno sigue siendo insuficiente para cubrir los requisitos máximos de refrigeración y las necesidades de los consumidores locales, lo que empuja las primas de carga firmemente al alza en las terminales del sur.
Los precios de referencia en todo el noroeste de Europa y el Mediterráneo repuntaron bruscamente durante julio en respuesta a los déficits físicos inmediatos. Las evaluaciones de las barcazas FOB ARA físicas para gasóleo de 50 ppm avanzaron de 990,00 dólares por tonelada métrica el 10 de julio a un pico de 1.281,75 dólares por tonelada métrica el 23 de julio. Paralelamente, los cargamentos CIF Mediterráneo de gasóleo al 0,1% subieron de 1.021,25 a 1.300,25 dólares por tonelada métrica, mientras que los diferenciales físicos CIF Med se ampliaron a una prima de 13,25 dólares por tonelada métrica sobre los futuros de gasóleo bajo en azufre ICE del primer mes.
En respuesta a esta grave escasez de suministro, las rutas comerciales internacionales se están reconfigurando rápidamente para cerrar las brechas de suministro. Turquía ha ampliado activamente su consumo, asegurando 140.000 toneladas métricas de gasóleo de la India y 83.400 toneladas métricas de las terminales del Mar Rojo, junto con entregas intramediterráneas desde Italia y Grecia que totalizan más de 222.000 toneladas métricas. Paralelamente, los centros de demanda de África Occidental en Senegal, Ghana y Benín han impulsado las valoraciones inmediatas de gasóleo de 50 ppm en Offshore Lome a una prima de 80,00 dólares por tonelada métrica sobre los futuros de ICE del primer mes.
De cara al futuro, los fundamentos del mercado apuntan hacia una tensión continuada en el mercado europeo del gasóleo hasta finales del verano. Las limitaciones de navegación del Rin amenazan con nuevas reducciones de rendimiento si las profundidades de Kaub disminuyen hacia los mínimos proyectados de 25 centímetros. Con el inicio de la transición estacional al almacenamiento de gasóleo para calefacción de invierno en Alemania y Suiza a finales de agosto, y los recargos por seguridad marítima elevando los costes de flete en las rutas marítimas clave, la disponibilidad física está preparada para seguir siendo limitada de cara al ciclo de otoño.
Fuente y atribución
Basado en comentarios de mercado publicados por Alkagesta
- Fuente original
- Alkagesta
- Fecha de publicación de la fuente
- 30 jul 2026, 10:32 UTC
- Estado de verificación
- No verificado
- Estado editorial
- Aprobado automáticamente
Este resumen fue redactado con asistencia de IA editorial a partir de informes de fuentes atribuidas y verificado contra la fuente antes de su publicación. Es una paráfrasis independiente, no una reproducción del artículo original. Consulte nuestra Política de IA y contenidos.
The Meridian Briefing
The Meridian Briefing
Un resumen diario de las noticias más importantes sobre commodities, energía y transporte marítimo, entregado cada mañana.