
Las presiones de doble punto de estrangulamiento limitan los mercados mundiales de combustible para barcos y fueloil
Las graves restricciones fluviales en el Rin y los cuellos de botella navieros no resueltos alrededor de Ormuz están reduciendo la disponibilidad de combustible marino y elevando los diferenciales a máximos plurianuales.
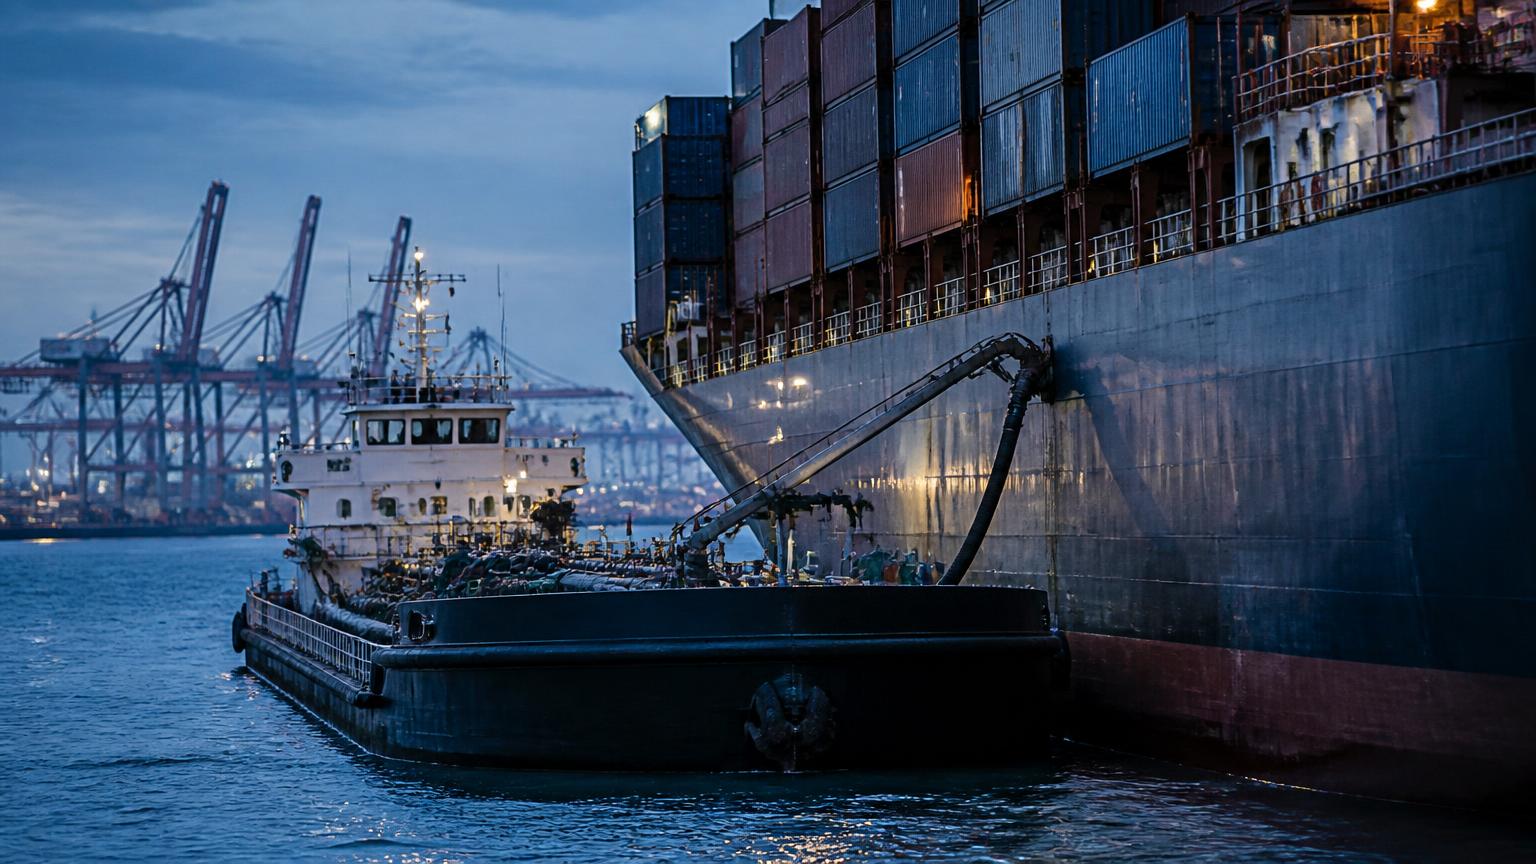
Las redes mundiales de distribución de combustible marino y energía navegan por severas restricciones de suministro causadas por cuellos de botella marítimos e interiores que se entrecruzan. La investigación de mercado indica que un punto muerto político continuo con respecto al Estrecho de Ormuz coincide con graves déficits hidrológicos a lo largo de arterias de transporte europeas clave. Estos factores combinados están alterando directamente los flujos de productos y la economía del combustible marino en los principales centros comerciales.
En Europa, los niveles de agua en el Rin han retrocedido a un mínimo histórico de 140 años, afectando gravemente a los corredores de carga regionales. Las condiciones de sequía han reducido la capacidad operativa de las barcazas a lo largo del río a entre el 15% y el 20% de los volúmenes estándar. Como consecuencia, las rutas de transporte secundarias y la infraestructura de distribución descendente que conecta Europa Central y Oriental enfrentan barreras logísticas persistentes.
La fricción en la cadena de suministro ha provocado movimientos significativos en los diferenciales de productos refinados en todo el noroeste de Europa y la cuenca del Mediterráneo. Una aguda escasez de existencias de mezcla con bajo contenido de azufre elevó el diferencial de precios del VLSFO Hi-5 a un pico plurianual de 225,93 dólares por tonelada métrica el 3 de agosto. Los operadores y compradores de combustible marino en la región continúan lidiando con economías de mezcla volátiles y una oferta inmediata restringida.
Los centros comerciales asiáticos han reflejado estos ajustes logísticos con cambios notables en los volúmenes de carga entrante. Las entradas de fueloil de Oriente Medio entregadas en Singapur se expandieron rápidamente, casi triplicándose semanalmente hasta alcanzar las 328.878 toneladas métricas el 29 de julio. Esta fuerte escalada subraya cómo los centros de abastecimiento de combustible asiáticos están absorbiendo los flujos desviados en medio de incertidumbres más amplias en los puntos de estrangulamiento marítimos.
Las proyecciones de mercado indican que la disponibilidad inmediata de combustible en los nodos comerciales globales seguirá siendo ajustada durante todo el tercer trimestre de 2026. Se espera que las continuas restricciones a lo largo del corredor del Rin prolonguen las interrupciones en los movimientos de carga líquida a granel hacia el interior. Los participantes de la industria mantienen su atención en los desarrollos diplomáticos y ambientales para medir cuándo podría normalizarse la capacidad de distribución estándar.
Fuente y atribución
Basado en comentarios de mercado publicados por Alkagesta
- Fuente original
- Alkagesta
- Fecha de publicación de la fuente
- 17 ago 2026, 08:03 UTC
- Estado de verificación
- No verificado
- Estado editorial
- Aprobado automáticamente
Este resumen fue redactado con asistencia de IA editorial a partir de informes de fuentes atribuidas y verificado contra la fuente antes de su publicación. Es una paráfrasis independiente, no una reproducción del artículo original. Consulte nuestra Política de IA y contenidos.
The Meridian Briefing
The Meridian Briefing
Un resumen diario de las noticias más importantes sobre commodities, energía y transporte marítimo, entregado cada mañana.