
Europäischer Gasölmarkt spannt sich an: Niedrigwasser am Rhein und leere Lagerbestände begrenzen das Angebot
Einschränkungen bei der Rheinschifffahrt und seit Jahren niedrigste ARA-Bestände haben in ganz Europa zu einer akuten Knappheit an Mitteldestillaten geführt.
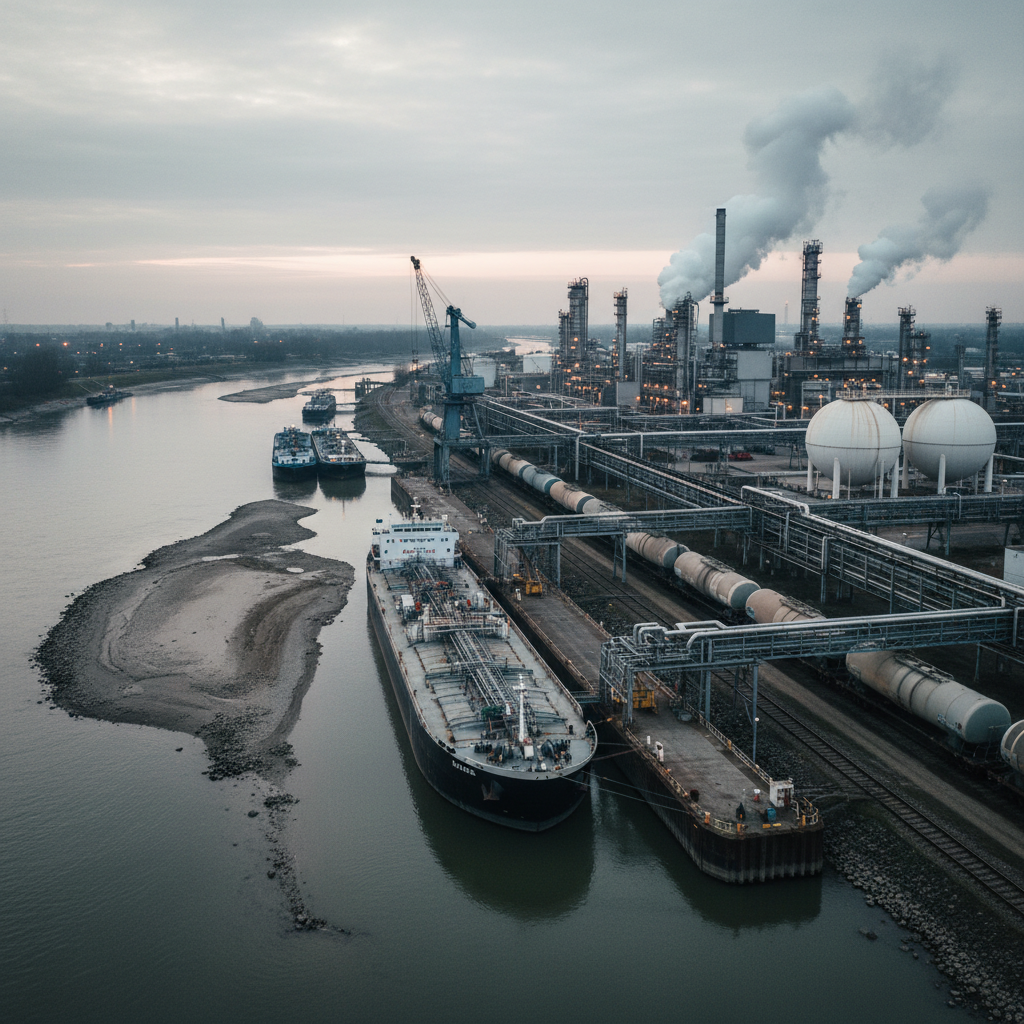
Der europäische Gasölmarkt erlebt eine ausgeprägte Angebotsverknappung bei kurzfristiger Verfügbarkeit sowie eine starke Backwardation, getrieben durch massive Engpässe in der Binnenverteilung und geleerte Küstenlager. In Nordwesteuropa haben sinkende Pegelstände des Rheins den Binnenschiffstransport drastisch reduziert und den Binnentransport von Produkten verhindert. Gleichzeitig fielen die Diesel- und Gasölbestände im ARA-Hub (Amsterdam-Rotterdam-Antwerpen) bis Ende Juli auf 1,636 Millionen Tonnen, das niedrigste Volumen seit August 2022. Diese Kombination aus logistischen Beschränkungen im Landesinneren und schwindenden Reserven hat die regionalen Referenzpreise für Mitteldestillate auf mehrmonatige Höchststände getrieben.
Die Schifffahrtsbedingungen am Nadelöhr Kaub am Rhein verschlechterten sich im Juli rapide; die Abladetiefen sanken von 72 Zentimetern auf 32 Zentimeter. Diese niedrigen Wasserstände reduzierten die Kapazitäten der Binnenschiffe auf etwa 16,6 Prozent der normalen Grenzwerte, was die Binnenschifffahrtsraten in die Höhe trieb und Verlader dazu zwang, auf Straßen- und Schienenalternativen auszuweichen. Die logistische Sackgasse hielt die raffinierte Produktion aus den stark ausgelasteten deutschen Raffinerien im Landesinneren fest und verhinderte, dass Fässer die ARA-Lager an der Küste wieder auffüllen konnten. Unterdessen hat der frühzeitige saisonale Einkauf von 50 ppm Heizöl in Deutschland und der Schweiz für zusätzliche Nachfrage in einem bereits angespannten Vertriebskanal gesorgt.
Die physischen Preise für Mitteldestillate stiegen an den wichtigsten nordwesteuropäischen und mediterranen Lieferpunkten im Laufe des Monats sprunghaft an. Platts bewertete 50 ppm Gasöl FOB ARA-Binnenschiffe zum Ende des Zeitraums mit 1.221,25 USD pro Tonne, nachdem am 23. Juli ein Intramonatshöchststand von 1.281,75 USD pro Tonne erreicht worden war. Im Mittelmeerraum stiegen die CIF-Ladungsbewertungen für 0,1 % Gasöl auf ein Hoch von 1.300,25 USD pro Tonne, bevor sie sich bei 1.225,75 USD pro Tonne stabilisierten. Die physischen Differenzen im Mittelmeerraum festigten sich auf einen Aufschlag von 13,25 USD pro Tonne gegenüber dem ICE-Futures-Kontrakt für schwefelarmes Gasöl des Frontmonats, während 0,1%-Ladungen in Nordwesteuropa mit größeren Abschlägen gehandelt wurden.
Die Verfügbarkeit von Produkten im Mittelmeerraum stand durch den erhöhten Verbrauch für Kühlung und Transport während des Sommers in nordafrikanischen Märkten wie Algerien, Libyen und Tunesien unter zusätzlichem Druck. Die regionalen Handelsrouten haben sich auf diese Ungleichgewichte eingestellt, wobei Käufer Ersatzfässer von nicht-traditionellen Lieferanten suchen. Die Türkei bezog 140.000 Tonnen Gasöl aus Indien und 83.400 Tonnen aus Terminals am Roten Meer, ergänzt durch intra-basinale Lieferungen von 129.600 Tonnen aus Italien und 92.900 Tonnen aus Griechenland. Weiter südlich trieb die akute physische Knappheit die Aufschläge für kurzfristiges 50 ppm Gasöl vor der Küste von Lomé auf 80 USD pro Tonne über die Futures, da westafrikanische Käufer um die verfügbaren Volumina konkurrierten.
Die Bedingungen am Terminmarkt bleiben unterstützt, da die Pegelstände des Rheins voraussichtlich historische Tiefststände nahe 25 Zentimetern erreichen werden, was eine potenzielle Unterbrechung der Schifffahrt auf dem Oberrhein droht. Die strukturelle Trennung zwischen den Binnenzentren der Produktion und den Mischterminals an der Küste wird voraussichtlich bis August anhalten. Gleichzeitig wird der bevorstehende Wechsel zu Winterheizöl-Spezifikationen Ende August wahrscheinlich einen zusätzlichen Lagerzyklus einleiten. Zusammen mit den anhaltenden internationalen Versorgungsengpässen und den geleerten Hub-Beständen wird erwartet, dass die europäischen Destillatbilanzen auch im Herbst stark begrenzt bleiben.
Quelle & Urheberschaft
Basierend auf Marktkommentaren veröffentlicht von Alkagesta
- Originalquelle
- Alkagesta
- Quellenveröffentlichung
- 30. Juli 2026, 10:32 UTC
- Verifizierungsstatus
- Nicht verifiziert
- Redaktioneller Status
- Automatisch genehmigt
Diese Zusammenfassung wurde mit redaktioneller KI-Unterstützung auf Basis zugeschriebener Quellenberichte erstellt und vor der Veröffentlichung mit der Quelle abgeglichen. Es handelt sich um eine unabhängige Paraphrasierung, nicht um eine Reproduktion des Originalartikels. Siehe unsere KI- & Content-Richtlinie.
Das Meridian Briefing
Das Meridian Briefing
Ein täglicher Überblick über die wichtigsten Nachrichten zu Rohstoffen, Energie und Schifffahrt, jeden Morgen direkt in Ihr Postfach.